


为持续深化法学理论教育与破产法律实务深度融合,培养兼具扎实理论功底与过硬实务本领的破产法律专业人才,2026年10月27日,由上海政法学院与上海市破产管理人协会联合打造的《破产法实务》(第三期)在主教304A迎来最后一讲。本次授课聚焦“关联企业实质合并破产”“破产清算审计”两大实务专题,特邀两位行业资深专家,为同学们带来两场兼具理论深度与实践价值的专题分享。
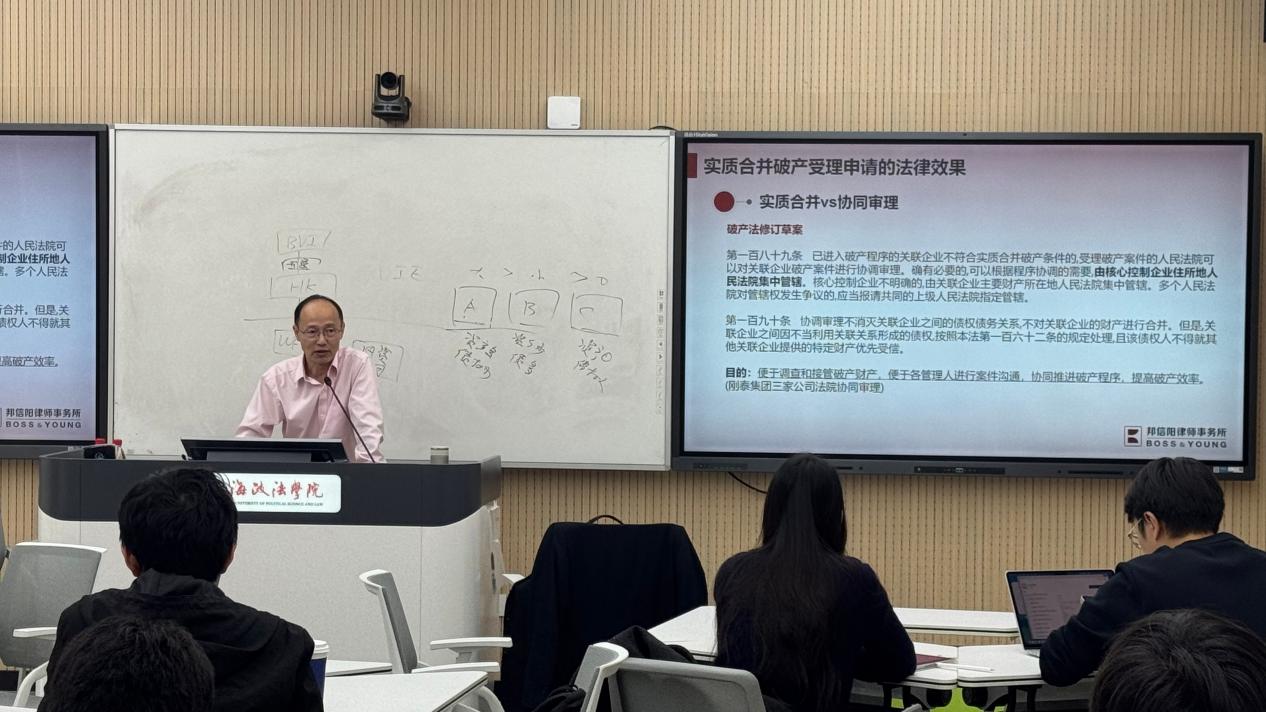
第一场由上海邦信阳律师事务所合伙人王斌律师主讲“关联企业实质合并破产”。王律师首先介绍关联企业实质合并破产制度的规范背景,指出《企业破产法》与《公司法》暂未对实质合并作出明文规定,当前实务裁判依据主要为《全国法院破产审判工作会议纪要》,而《企业破产法(修订草案)》已设专章对该制度予以规范。随后,他介绍实质合并破产的三项核心认定标准:法人人格高度混同、区分各关联企业成员财产的成本过高、严重损害债权人公平清偿利益,并强调人员、业务、资产、财务的持续混同是核心判断要素。在此基础上,王律师厘清各不同申请主体的举证责任差异:债权人仅需完成初步举证,由被申请企业提交反证;债务人、破产管理人则须承担充分举证责任。此外,他还梳理了申请、听证、三十日内裁定、裁定书送达后十五日内申请复议的程序链条。最后,结合集团实质合并破产案例,王律师讲解实质合并破产的法律后果:合并后各关联企业财产统一对外清偿,关联企业内部债权债务关系消灭。他提示,实质合并破产属于个别清偿原则之外的例外安排,适用时需要审慎把握,与协调审理机制妥善衔接。
第二场由上海汉盛律师事务所合伙人唐林款律师主讲“破产清算审计”。唐律师首先澄清名称认知误区:破产清算审计并非仅适用于清算程序,重整、和解程序中同样需要开展审计,名称中的“清算”二字属于历史沿袭形成的习惯叫法。他介绍,审计工作以财务报表为基础,依照破产法对债务人财产的调整规则,在清算口径下采用清算净值重新计量,并以破产受理日为基准日,区分受理前后的财务状况。在此基础上,唐律师讲解由凭证、账簿、科目余额表与财务报表构成的四层证据链,演示如何沿报表异常线索逐层核查,并介绍如何运用实物盘点、函证、银行流水核查、外部信息比对等核查手段追查财产线索。最后,唐律师结合股东出资、关联往来、受理前处分行为等核查要点,讲解审计如何梳理财务事实,使之成为管理人追收财产、审查认定债权的事实基础。
本次授课秩序井然、研讨氛围浓厚。两场分享紧扣破产业务中的难点问题,从法律规则到财务核查层层铺展,既厘清关联企业实质合并破产的审慎适用边界,也说明财务资料转化为法律证据的路径,为同学们今后投身破产业务打下坚实基础。
《破产法实务》课程,是上海政法学院联合上海市破产管理人协会深化产教融合、协同育人的重要载体,实行常态化开设,旨在为法律实务行业持续输送懂理论、精实务、能办案的复合型破产法律人才。第三期课程自九月开讲以来,先后讲授管理人团队组建与管理制度、债务人财产调查与处置、债权申报与审查、破产衍生纠纷、破产和解、重整价值识别、关联企业实质合并与破产清算审计八个专题,内容覆盖企业破产从接管到退出的全流程。至此,《破产法实务》(第三期)课程正式落下帷幕。未来,《破产法实务》课程将继续依托协会的平台资源与一线实务师资,紧跟破产立法更新与司法实践前沿不断迭代、优化教学内容,助力上政学子衔接课堂所学与破产实务,提升破产业务实操能力,成长为契合破产实务需求的法治人才。
源|教务处(招生工作办公室)
